Un atleta sportivo dilettante riceve da soggetti privati e da imprese sponsorizzazioni per l'attività svolta. Si premette che i soggetti eroganti non sono società sportive e/o affiliazioni al CONI nazionale. Si ritiene che tali proventi siano riconduciblili ai proventi di lavoro autonomo occasionale ex art. 67, comma 1, lettera l, del TUIR. Questi proventi saranno indicati nel Rigo RL 15 del Mod, Unico. Si chiede, poi, nel caso in cui l'atleta sia minorenne comne deve essere presentata la dichiarazione dei redditi: soggetto dichiarante l'atleta minorenne, soggetto che presenta la dichiarazione colui il quale esercita la patria potestà, in questo caso un genitore.
Purtroppo, dalla lettura del quesito posto dal lettore, non si riesce ad evincere quale sia, nel dettaglio, la natura della “sponsorizzazione” e in cosa consista l’evento di “beneficienza” in questione. I servizi di “pubblicità” rientrano tra le attività che sono considerate, dalla normativa tributaria vigente, “commerciali” e quindi “imponibili” ai fini delle imposte sul reddito e IVA (ai sensi del combinato disposto dell’art. 148, co. 4, d.p.r. 917/1986 - T.U.I.R. e dell’art. 4, co. 5, d.p.r. 633/1972).
Quando vale la distinzione tra sponsorizzazioni occasionali e frequenti
Fanno eccezione, a tale regola generale e ordinaria, quelle attività che, pur se strettamente “commerciali”, vengono esercitate in modo “occasionale e marginale”, nel nostro caso rispetto alle attività “istituzionali sportive” dell’a.s.d., con “occasionalità” e “marginalità” da valutare mediante criteri quantitativi e qualitativi, per singola fattispecie. In questa ipotesi resta l’imponibilità ai fini delle imposte sul reddito, ma non anche ai fini IVA (per mancanza del presupposto “soggettivo”, secondo il quale l’applicazione dell’IVA richiede l’esercizio di un’attività professionale o imprenditoriale, ex art. 4 e 5, d.p.r. 633/1972), trattandosi di redditi “diversi”, derivanti dall’esercizio di attività “commerciali” non esercitate abitualmente (ex art. 67, co. 1, lett. i), d.p.r. 917/1986 - T.U.I.R.)
Tra i servizi di “pubblicità” rientrano le “sponsorizzazioni” che, in ambito sportivo, possono assumere diverse vesti (la fornitura di abbigliamento e accessori sportivi con il logo sociale, l’abbinamento della denominazione/ragione sociale dell’impresa a quello della squadra sportiva, l’apposizione di banner sul campo da gioco, ecc.). In entrambi i casi si tratta di contratti (atipici), a titolo oneroso e a prestazioni corrispettive, nel senso che, in capo ad un soggetto spetta erogare una somma di denaro (o conferimento di beni in natura), in capo all’altro dare evidenza pubblica alla controparte, attraverso le modalità prima descritte a titolo esemplificativo.
Come trattare la sponsorizzazione finalizzata a beneficenza
In conclusione, nel caso di specie prospettato dall’utente, pur nell’assenza di ulteriori informazioni che avrebbero consentito la formulazione di una risposta più precisa, è consentito all’a.s.d. ricevere una “sponsorizzazione” finalizzata a finanziare un evento di “beneficienza”, anche se l’a.s.d. non è dotata di partita IVA, a condizione che ciò avvenga in modo del tutto occasionale e marginale rispetto all’attività istituzionale (con tutti i rischi che l’assenza di regole precise a tal proposito comportano). In questo caso, le somme ricevute dovranno essere dichiarate come reddito “diverso”, scontare le imposte sul reddito (IRES e IRAP) e non potranno essere oggetto di fatturazione (si potrà emettere una ricevuta semplice, non necessaria in caso di erogazione mediante modalità bancarie tracciabili, sempre preferibili e assolutamente consigliate).
Soluzioni operative consigliate
La soluzione migliore per l’a.s.d. sarebbe quella di chiedere l’attribuzione del numero di partita IVA, con esercizio di opzione per il regime di favore ex L. 398/1991, che consentirebbe di beneficiare delle importanti agevolazioni generali previste da tale regime, ovvero in estrema sintesi: versamento dell’IVA esposta in fattura del 50% (al sodalizio sportivo ne rimane in tasca l’altro 50%); abbattimento forfetario dei ricavi, ai fini delle imposte sul reddito, pari al 97%! Potrebbe essere utile al lettore un altrettanto sintetico raffronto tra il carico fiscale in capo all’a.s.d. nelle due ipotesi sopra descritte, quella del “reddito diverso” e quella dell’applicazione (nel caso di attribuzione del numero di partita IVA) del regime ex L. 398/1991.
Per una valutazione di convenienza, consideriamo i due casi estremi, ipotizzando un corrispettivo pattuito per la sponsorizzazione di 10.000 euro: Caso 1 - l’a.s.d. non ha sostenuto costi specifici o promiscui a ciò collegati, quindi in regime normale tutto il corrispettivo pattuito diviene reddito imponibile; lo sviluppo degli importi è il seguente: ammontare corrispettivo sponsorizzazione IVA su corrispettivo (22%) costi deducibili imponibile IRES imponibile IRAP IRES da versare (24%) IRAP da versare (3,90%) IVA da versare netto in cassa regime applicato 1000 2200 970 300 700 2011 001102 110 28 L. 398/1991 1000 000 1000 000 000 1000 reddito diverso.
Caso 2 - l’a.s.d. ha sostenuto costi riconducibili alla sponsorizzazione pari a euro 10.000, e quindi reddito imponibile uguale a zero; ci sarebbe sempre convenienza per l’adozione del regime ex L. 398/1991: ammontare corrispettivo sponsorizzazione IVA su corrispettivo costi deducibili imponibile IRES imponibile IRAP IRES da versare (24%) IRAP da versare (3,90%) IVA da versare netto in cassa regime 1000 1000 000 000 010000 reddito diverso.
Occorrerà ovviamente tenere conto anche dell’aggravio di costi amministrativi e di adempimenti nel caso di applicazione del regime ex L. 398/1991, ma a parte ciò la convenienza dell’apertura della partita IVA con opzione per il regime 398 non è da poco. L'attività istituzionale delle associazioni è non commerciale, se inerente agli scopi associativi e svolta verso i soci. Quindi è attività istituzionale, ad esempio, l'attività culturale svolta da un'associazione culturale, l'attività sportiva svolta da una ASD, l'attività socio-sanitaria svolta da una onlus.
Nel ricevere questi corrispettivi l'associazione dovrà rilasciare solo una ricevuta non fiscale. Modelli di queste ricevute si vendono a blocchetti in qualsiasi negozio di materiale per ufficio. La ricevuta dovrà riportare la denominazione, i dati e il codice fiscale dell'associazione, la data, la causale, la somma ricevuta, il nome del socio che paga, la firma del responsabile dell'associazione che compila la ricevuta. Le ricevute dovranno essere conservate presso la sede dell'associazione. Nel caso l'associazione svolga anche attività commerciale, ad esempio attività a pagamento verso terzi non soci, per i corrispettivi ricevuti da tale attività dovrà emettere fattura e quindi essere titolare di una Partita Iva.
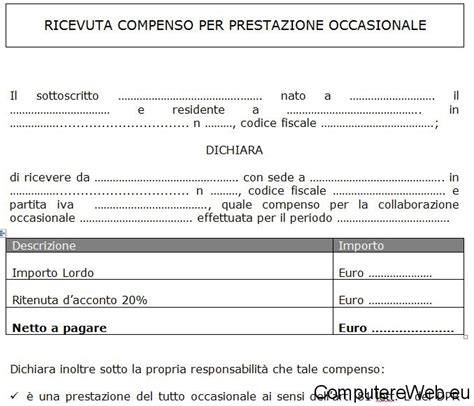
Buongiorno (o buonasera) a tutti. Sono un musicista non professionista e scrivo per sottoporvi una problematica relativa alla raccolta di sponsor per eventi musicali. I proprietari di locali di musica dal vivo, nella mia zona, con la scusa di "dare visibilità" ai musicisti, non pagano nessun cachet. Per coprire almeno le spese, ho quindi intenzione di cercare di volta in volta degli sponsor per le mie esibizioni. Il mio problema riguarda la richiesta di una ricevuta, da parte delle attività commerciali, valida ai fini fiscali a titolo di "spese pubblicitarie". partita Iva, non posso emettere fattura. La mia domanda quindi è: come posso regolarizzare le cifre ricevute?
L'attività è occasionale (ottimisticamente un concerto al mese). Ciao Giuseppe. Non prendere alla lettera la definizione di "attività occasionale". Ho scritto "una volta la mese" con grandissimo ottimismo..suonare "così spesso" sarebbe un'ottima notizia e trasformare un'attività di puro piacere in lavoro continuativo rimane un'utopia. Tieni conto che la mia zona,basso lodigiano/piacentino, è terra di liscio e musica pop..io suono musica elettronica con influenze di musica classica...suonare un paio di volte all'anno sarebbe già tanto! (purtroppo).Chiedo quindi,ha chi avrà la cortesia di rispondere al mio quesito di sorvolare sulla definizione di "occasionale". grazie Giuseppe.
Quindi ,per esempio,se un negozio mi sponsorizza con 50euro io emetto ricevuta scrivendo: 40 euro "sponsorizzazione evento musicale",10 euro "ritenuta d'acconto". Totale della ricevuta 50 euro,però io ne ricevo 40. Senza marca da bollo. Per la ricevuta esistono dei moduli standard o basta un foglio con "ricevo da.... tot euro..per sponsorizzazione.."? E' il mio primo approccio alla ricerca di sponsor , quindi i miei dubbi sono molti.
L’obbligo di emissione di ricevute e fatture da parte di Associazioni in genere e Società Sportive Dilettantistiche in srl è sempre un tema molto ricercato. 1) NON vi è l’obbligo di emettere ricevute o fatture. 10) Sulla ricevuta rilasciata all’iscritto soggetta a marca da bollo, in caso di assenza del bollo da 2,00 euro ne rispondono in solido le due parti.
Per approfondire consulta i nostri E-Book, le Guide ed iscrivetevi alla newsletter (che tratta di temi fiscali, gestionali, amministrativi e giuridici per SSD, ASD, ETS, ODV ed APS). Siamo una Associazione Sportiva Dilettantistica affiliata a Federazione riconosciuta dal Coni. Non facciamo alcuna attività commerciale.
Dato che per le trasferte abbiamo bisogno di aiuto economico, ci siamo rivolti ad una ditta commerciale che è ben disposta ad aiutarci ma è chiaro che ha bisogno di un documento che giustifichi il contributo che ci eroga. Vi chiedo cortesemente di sapere che tipo di ricevuta dobbiamo rilasciare. Inoltre se dobbiamo fare una fattura e quindi aggiungere l I.V.A. qual'è la parte di questa che dobbiamo poi versare?
Risposta dell'esperto: Per quanto attiene al trattamento tributario dei contributi è opportuno effettuare alcune sintetiche considerazioni. Occorre infatti distinguere tra contributi liberali e contributi per sponsorizzazioni, questi ultimi, da distinguere tra occasionali ovvero continuativi. In presenza di contributi liberali, l'associazione riceve le somme e non deve fare nulla in cambio, ne consegue la totale assenza di rilevanza tributaria. Pertanto, per la certificazione delle liberalità, è sufficiente il rilascio di una ricevuta di quietanza con applicazione della marca da bollo al superamento dell'importo limite di legge. Diversamente, in ipotesi di sponsorizzazione, contrubuzione in cambio di diffusione dell'immagine del soggetto erogante, si ha rilevanza tributaria. Ove la sponsorizzazione è occasionale, l'associazione riceve uno o due contributi di modesto importo per anno e comunque legati ad eventi sporadici, è sufficiente il rilascio di una ricevuta di quietanza con eventuale marca da bollo e l'imponibilità è limitata alle sole imposte dirette. Diversamente, in presenza di sponsorizzazione frequente, l'associazione pone in essere una vera e propria attività commerciale. Tale ultimo tipo di contribuzione, richiede la certificazione mediante fattura e l'adozione di tutti gli adempimenti richiesti per lo svolgimento di attività d'impresa. Per quanto attiene ai proventi di sponsorizzazione non occasionali, l'IVA da versare è calcolata a seguito dell'applicazione delle regole dello specifico regime contabile prescelto.
tags: #ricevuta #sponsorizzazione #occasionale