Ai fini di agevolare il meccanismo di sponsorizzazione delle Associazioni sportive dilettantistiche (ASD), l’art. 90 della L. n. 289/2002 ha previsto una presunzione legale di qualificazione, come spese di pubblicità, delle spese di sponsorizzazione a condizione che il soggetto sponsorizzato sia appunto una associazione sportiva dilettantistica, che sia rispettato il limite dell’importo massimo predeterminato, che l’erogazione sia diretta a promuovere l’immagine ed i prodotti dello sponsor mediante una specifica attività del beneficiario. In presenza di questi presupposti non sono richiesti ulteriori requisiti, quali inerenza, utilità o economicità della spesa. Ricade sul contribuente l’onere di dimostrare l’effettività della spesa ai fini della deducibilità, al fine di evitare ipotesi di reato fiscale.
In italiano:
The deducibility scheme for sponsorship expenses in favour of amateur sports associationsIn order to facilitate the sponsorship mechanism of amateur sports associations, art. 90 of Law n. 289/2002 provides a legal presumption of qualification, as advertising costs, of sponsorship expenses if the sponsored subject is an amateur sports association, if they do not exceed a predetermined limit, if the sponsorship is aimed at promoting the sponsor’s image and products through a specific activity of the beneficiary. In presence of these conditions, no further requirements are required, such as the inherence, usefulness or cost-effectiveness of the expenditure. The burden of proving the effectiveness of the expenses for the purposes of their deductibility, in order to avoid a tax crime, falls on the taxpayer.
Premessa: contesto normativo e principi base
1. Premessa. Le spese di sponsorizzazione tra spese di pubblicità e di rappresentanza
2. L’art. 90 della L. n. 289/2002 e la presunzione legale assoluta
3. L’effettività, l’inerenza e l’utilità delle sponsorizzazioni
4. La detrazione IVA e gli obblighi di fatturazione
Le disposizioni hanno origine dall’esigenza di chiarire dubbi interpretativi riguardanti spese di pubblicità, rappresentanza e sponsorizzazioni, con continue modifiche normative e riferimenti a circolari, risoluzioni e pronunce giurisprudenziali che hanno definito quando una sponsorizzazione possa essere considerata pubblicità integrale o debba essere trattata anche come rappresentanza, nonché come IVA detraibile, sempre nel rispetto dei limiti stabiliti dalla legge.
Presunzione assoluta e condizioni chiave
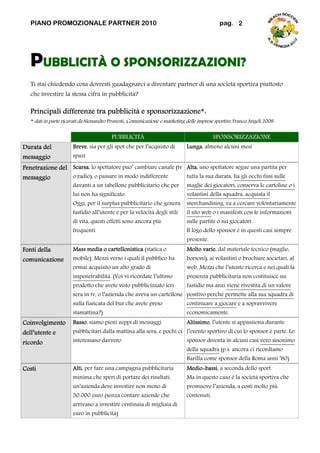
La sponsorizzazione a favore di ASD constituirà spesa di pubblicità integrale: entro i limiti di importo (fino a 200.000 euro annui per sponsorizzazioni a ASD e SSD) e se il beneficiario adotta una specifica attività promozionale. È una presunzione legale assoluta: entro quella soglia il Fisco non può contestare né l’inerenza, né la congruità, né il fatto che l’investimento sia “antieconomico”.
Se cerchi le vecchie sentenze le trovi tutte sotto l’art. Il principio è stato confermato più volte anche di recente dalla Cassazione che ha ribadito che entro i 200.000 euro la presunzione è assoluta, che l’Agenzia non può sindacare la proporzione tra spesa e fatturato dell’azienda e che la sponsorizzazione è tutto ciò che promuove, anche in modo potenziale, indiretto o non immediato, il marchio o il prodotto.
Condizioni essenziali per applicare la presunzione
- Il soggetto sponsorizzato deve essere una ASD/dilettantistica non lucrativa.
- Il livello di spesa deve rientrare nel limite previsto, che funge da presunzione assoluta di pubblicità.
- La sponsorizzazione deve mirare a promuovere l’immagine e i prodotti dello sponsor.
- Il beneficiario deve avere effettivamente posto in essere una specifica attività promozionale.
Se una di queste condizioni manca, la presunzione non opera e restano le norme generali sull’inerenza e sulla deducibilità, che richiedono una valutazione qualitativa dell’esistenza del costo e della sua relazione con l’attività d’impresa.
Detraibilità IVA e obblighi di fatturazione
Per l’IVA, le spese di sponsorizzazione inerenti a operazioni pubblicitarie sono detraibili in quanto correlate al fatto imponibile stesso, secondo le norme tributarie vigenti. L’IVA è detraibile quando l’operazione è pubblicitaria e inerente. Per le sponsorizzazioni rientranti in altre categorie, come la rappresentanza, la detraibilità IVA può essere limitata o diversa a seconda dei casi e delle norme applicabili.
Contenuti contrattuali e documentali
Contratti dettagliati
Includi nel contratto di sponsorizzazione la descrizione delle prestazioni pubblicitarie. Scrivi come darai visibilità del logo, le dimensione degli spazi, che tipo di visibilità darai attraverso il sito, nella newsletter o nei social. Scrivi se farai biglietti, manifesti, locandine, quanti ne farai e dove e come verranno distribuiti. Indica se la sponsorizzazione prevede il logo degli sponsor sull’abbigliamento… e, in generale, qualunque cosa tu e l’azienda abbiate pensato per fare in modo che la promozione che gli farete valga i loro soldi.
Fatture chiare
Specificare nelle fatture che si tratta di “servizi di sponsorizzazione pubblicitaria” o di “cessione di spazi pubblicitari”. E metti l’IVA al 22%. Prima di promettere una fattura, verifica di poterla emettere. La sponsorizzazione è attività commerciale: serve la partita IVA, anche se la tua è un’associazione senza scopo di lucro. Se non ce l’hai, parlane con il commercialista.
Altre due cose che oggi non sono più opzionali:
- Fattura elettronica: Dal 1° gennaio 2024 l’obbligo vale per tutti a prescindere dal fatturato. La fattura cartacea per una sponsorizzazione non esiste più.
- Pagamenti tracciati: Incassi e pagamenti pari o superiori a 1.000 euro devono passare da conto corrente o altri strumenti tracciabili (art. 25, comma 5, L.).
Comunicazione durante e dopo la sponsorizzazione
Vuoi lavorare bene per i tuoi sponsor quindi sono certo che lo avresti fatto comunque ma, anche per fini fiscali, documenta ogni azione promozionale che fai e comunicala ai tuoi sponsor. Manda ai tuoi sponsor un report con foto, screenshot, numeri e copie dei materiali. Questo serve a loro in caso di accertamento, serve a te per il rinnovo dell’anno dopo. Questo insieme di regole crea un terreno di confronto “a norma di legge” su cui costruire accordi trasparenti e sicuri. Ti permette di presentare l’investimento in sponsorizzazione come un’operazione efficace, con un ritorno pubblicitario concreto e una deducibilità fiscale totale.
Aspetti pratici di gestione
Avere a disposizione queste informazioni ti permette di trasformare la tua ricerca di finanziamenti in una trattativa chiara, professionale e vantaggiosa per te e per le aziende sponsor. In ogni caso, non farti intimidire dalla normativa. Nota: anche se applicare queste regole è piuttosto semplice, l’ambito fiscale nel quale si muovono le aziende o la tua iniziativa potrebbe essere intricato. Un modo professionale e completo di presentarti alle aziende. Un documento che le aziende vogliono vedere per capire se sai come comunicare. Una sintesi, in una sola pagina, di tutto ciò che sei e offri. Avrai una pagina web per presentare la tua attività, la tua associazione o il tuo progetto, mettendo in risalto le opportunità che offrite agli sponsor.
Scoprirai come impostare una telefonata in modo professionale, per avere successo nella ricerca di sponsor senza sentirti in imbarazzo. Ti sveleremo le migliori frasi, le domande giuste, i tempi di chiamata, come chiudere una telefonata, cosa fare in caso di rifiuto o rimandare la chiusura. Le “Attivazioni” sono l’unica cosa che farà davvero alzare il budget degli sponsor. Per ogni pacchetto che avrai creato avrai la lista completa delle attivazioni che puoi offrire e che le aziende vorranno.
Questo principio è confermato anche da riferimenti normativi e pronunce giurisprudenziali che descrivono l’operatività della presunzione assoluta, ma la gestione contrattuale, la coerenza tra attività promozionale e business e la necessità di prove documentali restano elementi chiave per la deducibilità fiscale e la regolarità della sponsorizzazione.
Note giuridiche e riferimenti principali
La normativa citata si avvale di riferimenti come:
- Art. 108 TUIR e art. 19 DPR 633/1972 per deducibilità IVA e imposte dirette.
- Circolare n. 21/E/2003, Risoluzione n. 148/E del 1998, Circolare n. 34/E del 2009 e casi Cassazione che delineano l’inerenza e la presunzione di pubblicità per sponsorizzazioni sportive dilettantistiche.
- Ordinanze recenti della Cassazione relative all’interpretazione della presunzione assoluta entro i limiti di spesa e al principio di inerenza qualitativa.
tags: #relazione #determinazione #costo #sponsorizzazioni